Hablemos claro desde el primer segundo. La política americana vive de lanzar promesas infladas que suenan de maravilla en un mitin, pero que a la hora de aterrizarlas en papel financiero se convierten en un chiste de muy mal gusto. La última ocurrencia de la política fiscal estadounidense es la promesa de repartir un cheque jugoso de cinco mil dólares a cada adulto del país si el ala republicana consolida su poder absoluto en el Congreso. Suena tentador, ¿verdad? Un depósito directo de esa magnitud en la cuenta bancaria de cualquier familia trabajadora parece la solución mágica al estrés financiero que cargamos millones de latinos en Estados Unidos.
Pero la realidad es que cuando una propuesta suena demasiado perfecta para ser verdad, lo único que se está moviendo es una cortina de humo diseñada para manipular la atención pública. En mi análisis diario de los mercados financieros y las políticas macroeconómicas, he aprendido a ver más allá del titular político. Como creador enfocado en la tecnología, las finanzas y el desarrollo de nuestra comunidad hispana, mi deber es desmantelar estas ilusiones monetarias con datos fríos. Un cheque de cinco mil dólares para más de doscientos sesenta millones de adultos no es un plan de estímulo; es una bomba de tiempo inflacionaria que destruye el valor de tu dinero y pone en riesgo la estabilidad del país que elegimos para prosperar.
Los latinos en Estados Unidos no necesitamos promesas vacías que después paguemos carísimas en forma de una inflación galopante en el supermercado, en las rentas y en los intereses de nuestras tarjetas de crédito. Entender los números detrás de esta propuesta no es un ejercicio académico aburrido; es una necesidad urgente de supervivencia financiera para proteger tu patrimonio y el de tu familia. Vamos a destripar esta propuesta, a revisar las matemáticas que los políticos prefieren ignorar y a poner sobre la mesa los impactos reales que tendría en nuestra economía y en el panorama global.
La realidad detrás de los datos y el espejismo fiscal
Para entender la magnitud del problema, tenemos que dejar de ver el dinero como un número abstracto en la pantalla de un cajero automático y empezar a entenderlo como un recurso limitado. Cuando se habla de repartir sumas masivas de dinero entre la población adulta de Estados Unidos, los políticos olvidan deliberadamente de dónde sale ese capital. No se trata de imprimir papel moneda sin consecuencias ni de sacar recursos de una caja fuerte secreta del gobierno federal. Cada dólar que se distribuye artificialmente se extrae de la deuda pública o se traduce en una devaluación directa del poder adquisitivo de quienes trabajamos todos los días.
Según datos de proyecciones demográficas y económicas respaldados por instituciones como Pew Research, la población adulta en Estados Unidos supera cómodamente los 268 millones de personas. Si multiplicamos esa cifra por los codiciados cinco mil dólares prometidos, el costo bruto del programa asciende de manera inmediata a la cifra escalofriante de 1.34 billones de dólares —un trillón trescientos cuarenta mil millones en español estándar—. Para ponerlo en una perspectiva que estremece a cualquier analista serio, estamos hablando de un monto que supera con creces el Producto Interno Bruto completo de potencias regionales enteras en América Latina.
Lo que más me frustra de este tipo de discursos es cómo subestiman la inteligencia financiera de nuestra gente. Nos quieren vender la idea de que regalar dinero es sinónimo de prosperidad, cuando la historia económica reciente nos ha demostrado hasta el cansancio que los estímulos masivos desmedidos son el principal acelerador de la inflación. Según informes macroeconómicos analizados por publicaciones financieras globales como Forbes, los desequilibrios fiscales provocados por inyecciones monetarias artificiales terminan castigando con mayor dureza a las clases trabajadoras y a los pequeños emprendedores, que ven cómo sus ahorros pierden valor mes con mes frente al incremento generalizado de los precios.
Esta desconexión entre la retórica política y la realidad económica es peligrosa. No se trata de un simple debate partidista entre republicanos y demócratas; se trata de matemáticas puras y duras que no perdonan ideologías. Cuando el gobierno federal gasta recursos que no tiene, la factura la pagamos todos nosotros a través de tasas de interés más altas para comprar una casa, créditos automotrices impagables y un costo de vida que ahoga cualquier intento de movilidad social para los jóvenes latinos que apenas están construyendo su historial crediticio.
Matemáticas imposibles: el tamaño real del gasto público
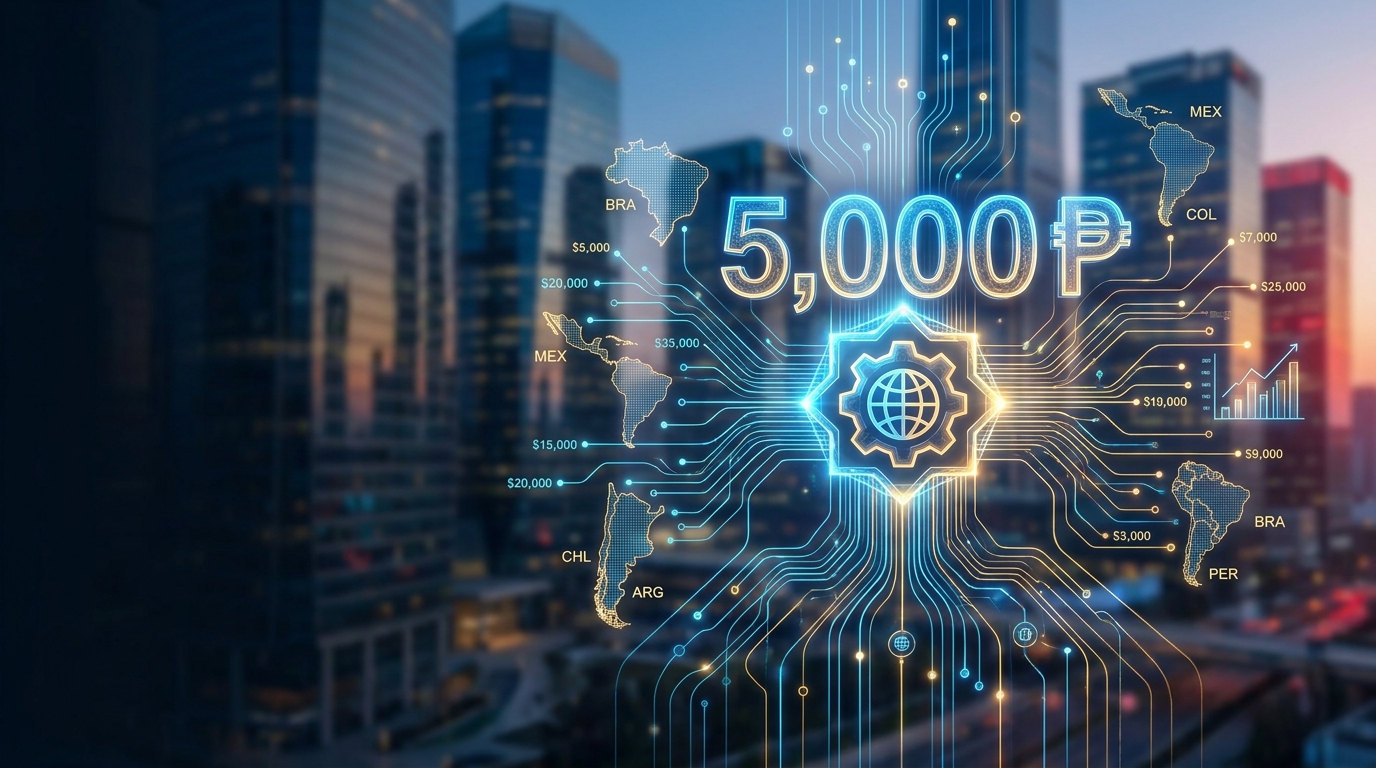
Hablemos de números fríos para dimensionar lo que realmente significa un gasto de 1.34 billones de dólares en la economía global. Estamos tan acostumbrados a escuchar cifras millonarias en las noticias que nuestro cerebro ha perdido la capacidad de procesar lo que esos miles de millones representan en el mundo real. Si comparamos este desembolso con las economías de América Latina, las dimensiones de la propuesta de campaña se vuelven absurdamente desproporcionadas, demostrando que fue creada para acaparar titulares y no para ser ejecutada responsablemente.
Tomemos el caso de México, nuestra tierra vecina y el motor económico más grande de Hispanoamérica. El monto total de este supuesto cheque equivale aproximadamente al 71% de todo el Producto Interno Bruto mexicano. Es decir, repartir un cheque único a los adultos en Estados Unidos costaría el equivalente a comprar casi tres cuartas partes de la riqueza que produce todo un país de más de 125 millones de habitantes en un año entero. Si cruzamos la cordillera hacia Sudamérica, los datos son todavía más impactantes y difíciles de asimilar para cualquier mente racional.
En el caso de Chile, la cifra representa 3.8 veces el valor de todo su PIB nacional. Para Colombia, estamos hablando de 3.5 veces su economía completa. Si miramos hacia el sur profundo, el costo de este programa equivale a 1.9 veces el PIB de Argentina y la friolera de 4.4 veces la economía entera de Perú. El caso más extremo y gráfico ocurre al compararlo con Venezuela, donde este gasto masivo equivaldría a 12 veces la producción total de su economía actual. Estas comparaciones no son meras curiosidades geográficas; son la prueba contundente de que estamos hablando de una cantidad de dinero monumental que supera la capacidad de absorción de cualquier sistema fiscal sensato.
Ningún gobierno del planeta, ni siquiera la economía más poderosa del mundo, puede inyectar esa cantidad de recursos al mercado de la noche a la mañana sin desatar una tormenta financiera de proporciones bíblicas. Intentar financiar este proyecto requeriría un endeudamiento histórico que elevaría el techo de la deuda estadounidense a niveles críticos, obligando al Departamento del Tesoro a emitir bonos con intereses cada vez más altos. Al final del día, el mercado de bonos cobraría la factura, y el sueño de recibir cinco mil dólares gratis se transformaría en una pesadilla de recesión y pérdida generalizada de empleos.
El impacto directo en el bolsillo del consumidor latino en EE.UU.
Como latinos viviendo en Estados Unidos, nuestra realidad financiera se mueve en una línea muy delgada entre la oportunidad de crecimiento y la vulnerabilidad ante las crisis. Buena parte de nuestra comunidad forma parte de la fuerza laboral en sectores clave como la construcción, la logística, la hostelería y los servicios tecnológicos de nivel operativo. Somos una demografía joven, impulsada por millennials y Gen Z que buscan comprar su primera propiedad, abrir negocios digitales y consolidar un patrimonio sólido a pesar de las barreras económicas del sistema americano.
Si un plan de esta naturaleza llegara a materializarse de forma milagrosa, el alivio inicial de ver cinco mil dólares en la cuenta bancaria duraría exactamente lo que tardaran las grandes corporaciones en ajustar sus precios al alza. Cuando hay un exceso de liquidez circulando en la calle sin un respaldo productivo real, la ley de la oferta y la demanda hace lo suyo de inmediato. La inflación se dispararía de nuevo, neutralizando el valor del cheque en cuestión de semanas. Ese dinero extra que recibiste se evaporaría rápidamente en pagar rentas más caras, gasolina más costosa y una canasta básica imposible de costear.
Además, debemos analizar el impacto en el mercado laboral y las tasas de interés. Un gasto público de esta magnitud obligaría a la Reserva Federal a mantener o incluso incrementar las tasas de referencia para frenar el fantasma de la hiperinflación. ¿Qué significa esto para ti como joven latino? Significa que conseguir una hipoteca para tu primera casa se volverá un lujo prohibitivo, que las tasas de tus tarjetas de crédito se mantendrán por las nubes y que el acceso al capital para arrancar tu emprendimiento digital será mucho más restrictivo y costoso.
La verdadera riqueza no se construye recibiendo cheques temporales del gobierno, sino fortaleciendo nuestra educación financiera, dominando herramientas tecnológicas y generando ingresos diversificados que no dependan del capricho político de turno. Apostar por un cheque gubernamental es entregarle el control de tu futuro financiero a políticos que cambian de discurso según sople el viento electoral. La verdadera ventaja competitiva para nuestra comunidad radica en la independencia económica y en la capacidad de adaptarnos a los cambios estructurales del mercado.
Aranceles y promesas huecas: por qué las cuentas no cuadran
Uno de los argumentos principales detrás de esta propuesta fiscal es la idea de que el programa se pagará por sí solo mediante la recaudación masiva de nuevos aranceles comerciales a las importaciones extranjeras, especialmente las provenientes de Asia. En el papel, la narrativa suena atractiva para los sectores nacionalistas: hacer que los países externos financien directamente el bienestar de los ciudadanos estadounidenses a través de impuestos aduaneros agresivos. Sin embargo, cuando los expertos en comercio internacional y finanzas públicas ponen las proyecciones bajo el microscopio, el castillo de naipes se derrumba por completo.
La realidad matemática de los aranceles es muy distinta a lo que se promete en los mítines políticos. Los ingresos proyectados mediante la imposición de tarifas comerciales a las importaciones quedan dramáticamente por debajo del costo total del programa. Recaudar más de un billón de dólares exclusivamente a través de aranceles requeriría gravar las cadenas de suministro globales a niveles tan extremos que provocarían una contracción comercial severa, desplomando el volumen de importaciones y, en consecuencia, reduciendo la recaudación esperada en lugar de aumentarla.
¿Quién termina pagando realmente los aranceles? No es el país exportador ni las fábricas extranjeras; es el consumidor final en las tiendas de Estados Unidos. Cada incremento arancelario se transfiere de manera directa al precio de los productos electrónicos, la ropa, los automóviles y los materiales de construcción que compramos todos los días. Es un impuesto disfrazado que recae de forma desproporcionada sobre las familias de clase trabajadora y los hogares hispanos, quienes ven cómo su poder de compra se reduce silenciosamente para subsidiar una promesa política insostenible.
Este tipo de medidas demuestran una desconexión profunda con la complejidad de la economía global moderna. En una era donde las cadenas de suministro están profundamente entrelazadas y la tecnología digital mueve los capitales en fracciones de segundo, pretender financiar el gasto interno mediante barreras arancelarias simplistas es una receta segura para el estancamiento económico. Los datos no mienten: las cuentas simplemente no cuadran, y confiar en este tipo de ingeniería financiera es el equivalente a construir un rascacielos sobre bases de arena.
Tu jugada estratégica hoy
Frente a este panorama de promesas infladas y riesgos macroeconómicos evidentes, quedarnos de brazos cruzados esperando a ver si el gobierno aprueba un cheque milagroso no es una opción viable para nadie que quiera construir riqueza real. La única defensa efectiva contra la volatilidad fiscal y la incertidumbre política es tomar el control absoluto de tus finanzas personales y adoptar una postura táctica inteligente. Aquí tienes tres pasos concretos que puedes ejecutar esta misma semana para proteger tu patrimonio y capitalizar el momento actual.
Audita y blinda tu flujo de caja mensual
Deja de depender de estímulos futuros o promesas de campaña para equilibrar tus finanzas. Revisa cada suscripción, gasto hormiga y deuda de consumo con tasa de interés alta que tengas en este momento. Destina el capital liberado a construir un fondo de emergencia sólido equivalente a al menos tres o seis meses de tus gastos esenciales, manteniéndolo en cuentas de alto rendimiento que al menos mitiguen el impacto destructivo de la inflación actual sobre tu dinero en efectivo.
Invierte en activos duros y de crecimiento tecnológico
El dinero en efectivo guardado bajo el colchón o en cuentas tradicionales pierde valor todos los días debido a las malas decisiones de los gobiernos. Redirige un porcentaje estratégico de tus ahorros hacia activos que históricamente resisten mejor las presiones inflacionarias, como fondos indexados globales de bajo costo, acciones de empresas tecnológicas con fundamentos sólidos o, si tienes el perfil de riesgo adecuado, activos digitales descentralizados. La diversificación inteligente es tu mejor escudo protector contra la devaluación monetaria.
Desarrolla habilidades de alta demanda en la era digital
La mayor palanca de riqueza que tienes a tu alcance como millennial o Gen Z latino en Estados Unidos es tu capacidad de generar ingresos que no dependan exclusivamente de un empleo tradicional vulnerable a las crisis macroeconómicas. Capacítate en inteligencia artificial aplicada, análisis de datos, marketing digital o desarrollo de software. Quien domina las herramientas tecnológicas que mueven la economía moderna no necesita esperar un cheque del gobierno para prosperar; se convierte en el dueño absoluto de su propio destino financiero.
La política siempre buscará entretenernos con espejismos monetarios y promesas de dinero fácil diseñadas para ganar elecciones y acaparar titulares fugaces. La verdadera diferencia entre quienes logran prosperar en Estados Unidos y quienes terminan atrapados en el ciclo de la precariedad económica radica en la capacidad de ignorar el ruido mediático, analizar los datos duros con rigor técnico y ejecutar estrategias financieras inteligentes todos los días.
No esperes a que un cheque hipotético resuelva tus problemas financieros ni entregues el control de tu futuro al vaivén de la política de Washington. La única independencia real es la que construyes con disciplina, conocimiento técnico y decisiones informadas. Este artículo es estrictamente informativo y de análisis macroeconómico; para la toma de decisiones financieras, fiscales o de inversión complejas, consulta siempre con un profesional certificado y especializado que evalúe tu situación particular.


